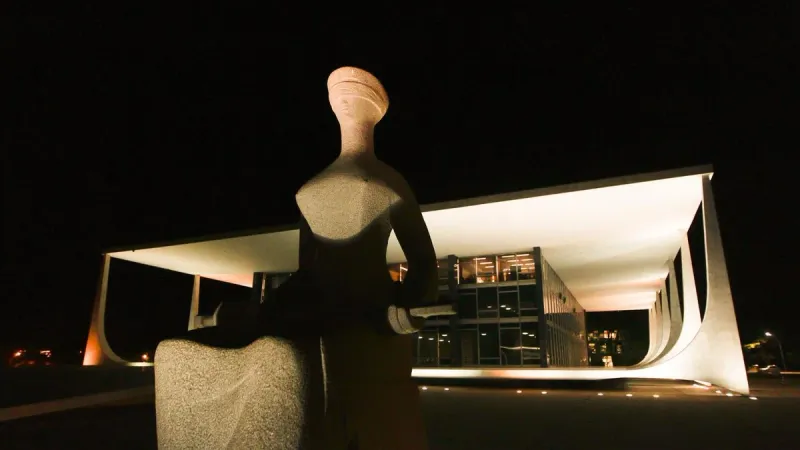
O Supremo Tribunal Federal (STF) concluiu em 7 de outubro o julgamento que determinou que créditos presumidos de ICMS concedidos por estados e pelo Distrito Federal não podem integrar a base de cálculo do PIS e da COFINS. A controvérsia envolvia mais de 5.438 ações judiciais, conforme dados apresentados pela Fazenda Nacional, nas quais companhias questionavam a incidência das duas contribuições federais sobre esses incentivos fiscais.
Impacto da decisão e efeitos jurídicos
Concedidos pelos governos estaduais para diminuir o ICMS devido por determinados setores, os créditos foram julgados pelo STF como valores que não representam receita ou faturamento próprio e, por isso, não podem sofrer a incidência de PIS e COFINS. A deliberação, realizada no Recurso Extraordinário 835.818, Tema 843 da repercussão geral, servirá de diretriz para os demais processos sobre o assunto no país.
Para Fábio Edelberg, CEO da Navecon, o resultado do julgamento configura uma vitória de mérito para os contribuintes, mas demanda prudência antes de qualquer iniciativa voltada à recuperação de valores recolhidos no passado. O especialista aponta que o primeiro passo para a empresa é verificar se já existe uma ação judicial em andamento sobre a matéria, ressaltando que o posicionamento do STF sobre o mérito não coloca todas as empresas na mesma condição de recuperação neste momento.
Cuidados e recomendações para os contribuintes
Outro aspecto relevante é que o acórdão ainda será publicado, e a Fazenda Nacional tem a possibilidade de apresentar embargos de declaração, o que pode incluir um pedido de modulação dos efeitos da decisão. Desse modo, o STF poderá estabelecer o marco temporal a partir do qual o entendimento passará a valer e se haverá distinção para contribuintes que já contavam com ação judicial prévia.
Segundo o executivo, a adoção de uma recuperação administrativa precipitada, antes da consolidação dos efeitos, pode expor a organização a riscos de questionamento, glosa e autuação por parte da Receita Federal. A recomendação atual consiste no mapeamento da situação corporativa e no monitoramento dos desdobramentos processuais, evitando tratar a decisão como liberação imediata para fins de recuperação tributária.
Sobre a Navecon
Fundada em 2013, a Navecon atua em gestão e inteligência contábil, financeira, patrimonial e tributária, com sede no estado de Santa Catarina e atuação em todo o território nacional. A organização presta serviços a mais de 1.350 empresas com presença em áreas como indústria, comércio, e-commerce, logística e distribuição.
Comentários da Comunidade (0)
Deixe sua opinião
Você precisa de uma conta gratuita para participar da comunidade e deixar sua opinião.